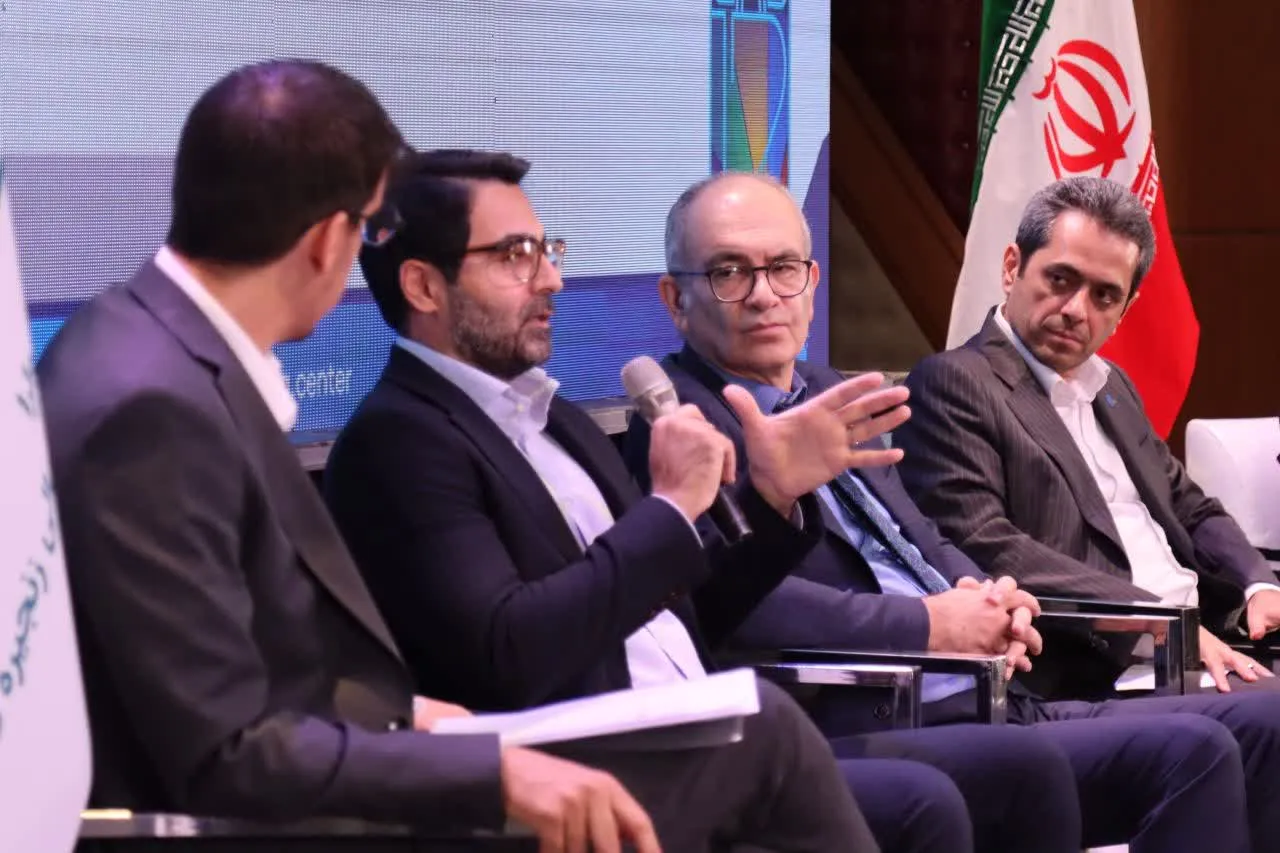
دوازدهمین رویداد تراکنش ایران که با محوریت تحولات صنعت بانکداری و فناوریهای مالی برگزار شد، در روز سوم میزبان نشستهایی بود که هر یک از زاویهای متفاوت به آینده نظام بانکی، ضرورت تحول در مدلهای کسبوکار مالی و استفاده از فناوری برای تسهیل فعالیتهای اقتصادی پرداختند.
آنچه در محورهای مختلف این رویداد مورد تأکید قرار گرفت، ضرورت عبور از ساختارهای سنتی بانکداری، توسعه همکاری میان بانکها و کسبوکارهای نوآور، تسهیل دسترسی بنگاههای اقتصادی به منابع مالی و استفاده از ظرفیت فناوریهای نوین برای افزایش بهرهوری و گسترش عدالت مالی بود.
بانکداری پلتفرمی؛ بانکها از ارائهدهنده خدمات به شریک اکوسیستم اقتصادی تبدیل میشوند
یکی از نشستهای تخصصی روز پایانی به موضوع بانکداری پلتفرمی و ضرورت تغییر جایگاه بانکها در اقتصاد دیجیتال اختصاص داشت.
در این نشست، امیررضا لیلازی، مدیرعامل هلدینگ بهسازان فردا و محمد صادقی، مدیرعامل شرکت بهسازان ملت، درباره ضرورت شکلگیری پلتفرمهای یکپارچه مالی و غیرمالی و تغییر الگوی فعالیت بانکها در مواجهه با تحولات جدید اقتصادی سخن گفتند.
امیررضا لیلازی با اشاره به ضرورت ایجاد ارتباط میان بخشهای مختلف اقتصادی، بر اهمیت شکلگیری بسترهایی تأکید کرد که بتوانند خدمات مالی و غیرمالی را در یک ساختار منسجم در اختیار فعالان اقتصادی قرار دهند.
وی با اشاره به تجربههای پیشین در زمینه ایجاد بسترهای یکپارچه تجاری، از جمله طرح Trade Point وزارت بازرگانی در سالهای ۱۳۸۴ و ۱۳۸۵، به اهمیت اتصال بخشهای مختلف زنجیره تجارت و تسهیل فرایندهای اقتصادی پرداخت.
در ادامه، محمد صادقی با تشریح ضرورت بازتعریف نقش بانکها در اکوسیستم اقتصادی، بر این نکته تأکید کرد که بانکداری آینده نمیتواند صرفاً به دریافت سپرده و پرداخت تسهیلات محدود بماند.
به گفته وی، بانکها باید از جایگاه سنتی خود فاصله بگیرند و به شریک راهبردی کسبوکارها تبدیل شوند؛ شریکی که با استفاده از منابع مالی، اعتبار، اعتماد و شبکه ارتباطی خود، در شکلگیری و توسعه زنجیره ارزش اقتصادی نقشآفرینی میکند.
این دیدگاه نشان میدهد که بانکداری پلتفرمی تنها به معنای ارائه خدمات بانکی در فضای دیجیتال نیست، بلکه مستلزم ایجاد ارتباط میان بازیگران مختلف اقتصادی و فراهم کردن امکان ارائه خدمات یکپارچه به مشتریان است.
بانکداری اجتماعی؛ عدالت مالی با تکیه بر ابزارهای دیجیتال
نشست «بانکداری اجتماعی؛ رویکرد عدالتمحور با ابزارهای دیجیتال» با حمایت پستبانک از دیگر برنامههای تخصصی روز سوم بود.
در این نشست، قربان اسکندری، مدیرعامل هلدینگ اعتباری ملل، حمید بنائیان، مدیرعامل پستبانک، حمیدرضا توسلی، عضو هیئتمدیره بانک قرضالحسنه مهر ایران و محسن ضیایی، مدیرعامل صندوق کارآفرینی امید، به بررسی نقش بانکداری اجتماعی در توسعه عدالت مالی، حمایت از کسبوکارهای کوچک و تسهیل دسترسی اقشار مختلف جامعه به خدمات اعتباری پرداختند.
یکی از محورهای مهم این نشست، نقش شبکه بانکی در ارائه خدمات به مناطق روستایی و کمتر برخوردار بود.
حمید بنائیان با تشریح ظرفیتهای پستبانک در توسعه خدمات مالی، به گستردگی شبکه شعب و باجههای بانکی روستایی این بانک اشاره کرد و گفت پستبانک با بیش از ۶ هزار شعبه و باجه بانکی روستایی، حدود ۲۲ میلیون نفر را تحت پوشش خدمات خود قرار داده است.
وی با اشاره به تمرکز بخش مهمی از فعالیتهای این بانک در شهرهای غیرمرکز استان و مناطق روستایی، نقش پستبانک را در توسعه اقتصاد روستایی و ارائه خدمات مالی به مناطق کمتر برخوردار مهم ارزیابی کرد.
در این نشست همچنین شاخصهای مربوط به مطالبات غیرجاری و کیفیت تسهیلات مورد توجه قرار گرفت. بر اساس آمارهای ارائهشده از سوی مدیرعامل پستبانک، نسبت مطالبات غیرجاری این بانک کمتر از سه درصد و سهم تسهیلات خرد و اشخاص حقیقی در مطالبات غیرجاری کمتر از ۰.۱ درصد عنوان شد.
این آمار در کنار گستردگی شبکه خدماترسانی پستبانک، اهمیت توسعه مدلهای بانکداری متناسب با شرایط اقتصادی و اجتماعی مناطق مختلف کشور را نشان میدهد.
اعتبارسنجی و هوش مصنوعی؛ چالش جدید تأمین مالی کسبوکارهای خرد
محسن ضیایی، مدیرعامل صندوق کارآفرینی امید، نیز در این نشست به موضوع دسترسی بنگاههای کوچک و مشاغل خانگی به منابع مالی پرداخت.
وی با اشاره به وضعیت اعتبارسنجی مشتریان، اعلام کرد که در سال ۱۴۰۵ حدود ۷۴ درصد مشتریان با مشکل یا وضعیت نامناسب در اعتبارسنجی مواجه بودهاند؛ رقمی که در مقایسه با حدود ۶۳ درصد سال گذشته افزایش نشان میدهد.
ضیایی همچنین با اشاره به میانگین تسهیلات پرداختی در سال ۱۴۰۴ که حدود ۵۰۰ میلیون تومان عنوان شد، بر ضرورت طراحی ابزارهای متناسب با نیاز کسبوکارهای کوچک و فعالان اقتصادی تأکید کرد.
به گفته وی، تأمین مالی بهتنهایی برای توسعه کسبوکار کافی نیست و فروش و دسترسی به بازار از مهمترین حلقههای موفقیت فعالیتهای اقتصادی محسوب میشود.
در همین چارچوب، موضوع توسعه بازارگاه «سُکا» و استفاده از پلتفرمهای دیجیتال برای اتصال کسبوکارها به بازار مورد توجه قرار گرفت.
وی همچنین به ظرفیت هوش مصنوعی در بررسی و ارزیابی طرحهای متقاضی تسهیلات اشاره کرد؛ ظرفیتی که میتواند فرایند اعتبارسنجی و تخصیص منابع را تسهیل کند.
در این بخش، الگوی «سهسه» مایبانک نیز بهعنوان نمونهای از حرکت به سمت تخصیص تسهیلات با حداقل مداخله انسانی و تسریع فرایند پرداخت مطرح شد.
تأمین مالی زنجیرهای؛ راهکاری برای کاهش هزینه سرمایه در گردش
تأمین مالی زنجیرهای (SCF) از مهمترین موضوعات تخصصی مورد بررسی در روز پایانی دوازدهمین رویداد تراکنش ایران بود.
در یکی از نشستهای تخصصی با حمایت بانک کشاورزی، محمدرضا قلعهنوی، مصطفی امینی، عضو هیئتمدیره شرکت آسان پرداخت و حسین امینزاده، معاون فناوری بانک کشاورزی، به همراه دیگر کارشناسان این حوزه، ابزارها و چالشهای اجرایی تأمین مالی زنجیرهای را بررسی کردند.
در این نشست، ابزارهایی مانند فاکتورینگ، ریورسفاکتورینگ، اوراق گام، برات الکترونیکی و ضمانتنامههای بانکی بهعنوان ظرفیتهایی برای تأمین سرمایه در گردش و تسهیل مبادلات اقتصادی مورد توجه قرار گرفتند.
یکی از محورهای مهم بحث، ضرورت انتخاب ابزار تأمین مالی متناسب با اندازه بنگاه، موقعیت آن در زنجیره تأمین و نوع فعالیت اقتصادی بود.
مصطفی امینی با اشاره به تنوع ابزارهای تعهدی، بر اهمیت تناسب ابزار مالی با نیاز واقعی بنگاهها تأکید کرد. در این چارچوب، ابزارهایی همچون اوراق گام، برات الکترونیکی، کارت رفاهی و مدلهای مختلف فاکتورینگ میتوانند در صورت طراحی و اجرای صحیح، به کاهش فشار نقدینگی بنگاهها کمک کنند.
در ادامه، نقش فناوری اطلاعات در توسعه زیرساختهای تأمین مالی زنجیرهای مورد توجه قرار گرفت.
در این بخش، موضوعاتی همچون بلاکچین، اینترنت اشیا و رایانش ابری بهعنوان فناوریهای مؤثر در افزایش شفافیت، تبادل اطلاعات و کاهش هزینههای فرایند تأمین مالی مطرح شدند.
تجربه واردات نهادههای کشاورزی و هزینه تأمین مالی
یکی از نمونههای عملی مطرحشده در این نشست، تأمین مالی واردات نهادههای کشاورزی بود.
در جریان این بحث، به تجربه واردات حدود ۳۸۰ میلیون دلار نهاده اشاره شد و هزینههای مرتبط با ضمانتنامه و تأمین منابع مالی مورد بررسی قرار گرفت.
بر اساس ارقام مطرحشده، در این الگو هزینه ضمانتنامه حدود ۲.۲۵ درصد عنوان شد؛ در حالی که نرخ اسمی تسهیلات حدود ۲۳ درصد بود و هزینه نهایی تأمین مالی در مدل مورد بحث، حدود پنج درصد برآورد شد.
همچنین مهلت ۹۰ روزه بازگشت ارز و شرایط تأمین مالی واردکنندگان مورد توجه قرار گرفت.
در این نشست، به هزینههای ماهانه سه تا چهار درصدی تأمین مالی برای برخی واردکنندگان نیز اشاره شد؛ موضوعی که اهمیت استفاده از ابزارهای جایگزین و کاهش هزینه سرمایه در گردش را برجسته میکند.
از دیگر چالشهای مطرحشده، وابستگی سامانههای مالی به زیرساختهای ارتباطی و ضرورت توجه به پایداری خدمات در شرایط اختلال اینترنت بود. در این زمینه، استفاده از زیرساختهای غیرمتمرکز و کاهش وابستگی به ساختارهای متمرکز بهعنوان یکی از موضوعات قابل بررسی مطرح شد.
تأمین مالی زنجیرهای در صنایع؛ از فولاد تا کالاهای تندمصرف
در نشست دیگری با محوریت تأمین مالی زنجیرهای، محمدجعفر آقایاری، مدیر محصول شرکت وارا و هژیر مفاخری، مدیر ارشد اجرایی اسنپمارکت، به بررسی چالشهای تأمین مالی در صنایع مختلف پرداختند.
یکی از مباحث اصلی این نشست، تفاوت ساختار تأمین مالی زنجیرهای در ایران با الگوهای بینالمللی بود.
محمدجعفر آقایاری با اشاره به تجربههای جهانی توضیح داد که تأمین مالی زنجیرهای در بسیاری از بازارها با هدف حمایت از بنگاههای کوچک و متوسط و تسهیل دسترسی آنها به منابع مالی توسعه یافته است.
وی با اشاره به شرایط اقتصادی کشور، ضرورت توجه به جایگاه بنگاهها در زنجیره تأمین و طراحی ابزارهای متناسب با نیاز هر بخش را مورد تأکید قرار داد.
در این گفتوگو، تجربه صنایع فولادی و نقش تأمین مالی در زنجیرههای بزرگ تولید نیز مورد توجه قرار گرفت.
هژیر مفاخری نیز با تشریح شرایط صنعت کالاهای تندمصرف (FMCG)، به افزایش نیاز فروشگاههای کوچک و متوسط به سرمایه در گردش پرداخت.
وی با اشاره به تغییرات موجودی فروشگاههای کوچک و متوسط در یک تا یکونیم سال گذشته، توضیح داد که ارزش موجودی برخی سوپرمارکتها از حدود دو تا چهار میلیارد تومان به چهار تا هشت میلیارد تومان رسیده است.
به گفته وی، این افزایش موجودی به معنای نیاز بیشتر فروشگاهها به منابع مالی است و هر تأمینکننده یا وندور ممکن است به دو تا چهار میلیارد تومان سرمایه در گردش اضافی نیاز داشته باشد.
مفاخری همچنین بر محدود بودن حاشیه سود در این صنعت تأکید کرد؛ مسئلهای که دسترسی به منابع مالی ارزانتر و سریعتر را برای فعالان این حوزه ضروری میکند.
این مباحث نشان داد که تأمین مالی زنجیرهای در صنایع مختلف، تنها یک ابزار بانکی نیست، بلکه میتواند به عاملی برای حفظ جریان تولید، تأمین کالا و پایداری شبکه توزیع تبدیل شود.
پیامرسان بله؛ کاهش هزینه بانکها با توسعه خدمات مالی دیجیتال
ظرفیت پیامرسانهای داخلی در توسعه خدمات بانکی نیز از دیگر محورهای مورد بررسی در سومین روز رویداد تراکنش ایران بود.
در نشست بررسی تجربه بانکی پیامرسان بله، امین تجملیان، قائممقام اپلیکیشن بله و سپیده زادمهر، مسئول کسبوکار بانکی بله، درباره توسعه خدمات بانکی در بستر پیامرسانها، همکاری با بانکها و ظرفیتهای ارتباطی این پلتفرم سخن گفتند.
سپیده زادمهر با تشریح تجربه همکاری بله با شبکه بانکی، به نقش این پیامرسان در ارسال پیامهای بانکی، اطلاعرسانی تراکنشها و ارائه رمزهای یکبارمصرف اشاره کرد.
یکی از نکات مهم این نشست، کاهش هزینه ارتباطی بانکها با استفاده از زیرساخت پیامرسان بله در مقایسه با پیامکهای سنتی بود.
بر اساس آمار ارائهشده، هزینه ارسال پیام در این بستر کمتر از ۱۸ تومان عنوان شد؛ موضوعی که میتواند در مقیاس میلیونها پیام بانکی، به کاهش قابل توجه هزینههای ارتباطی بانکها منجر شود.
همچنین به همکاری بله با شش بانک اشاره شد و وضعیت توسعه خدمات و قراردادهای بانکی این پیامرسان مورد بررسی قرار گرفت. بانکهای ملی، ملت، گردشگری و کشاورزی از جمله بانکهای مطرحشده در این همکاریها بودند و بانکهای دیگری از جمله پاسارگاد و تجارت نیز در مباحث مربوط به توسعه خدمات بانکی مورد اشاره قرار گرفتند.
در این نشست، آمارهای مربوط به استفاده از پیامرسان بله در دورههای مختلف نیز ارائه شد.
بر اساس توضیحات مطرحشده، در اوج استفاده از این پیامرسان در دوران جنگ، حجم تبادل پیامها به حدود یک میلیارد و ۲۰۰ میلیون پیام در روز رسیده بود. در زمان برگزاری نشست، این میزان حدود ۲۵ میلیون پیام در روز اعلام شد.
همچنین حدود ۱۰ میلیون کاربر در بخش پیامرسانی و حدود ۱۰ میلیون کاربر در بخش استفاده از محتوا برای بله عنوان شد.
در بخش دیگری از ارائه، به حدود سه میلیون کاربر روزانه بازوی بانک ملی و نزدیک به یک میلیون کاربر بازوهای سازمانی و بانکی اشاره شد.
تجربه بله در ارائه خدمات بانکی نشان میدهد پیامرسانها میتوانند فراتر از یک ابزار ارتباطی عمل کنند و به بستری برای ارائه خدمات مالی، اطلاعرسانی، ارتباط مستقیم بانکها با مشتریان و کاهش هزینههای عملیاتی تبدیل شوند.
پایان سه روز گفتوگو درباره آینده صنعت بانکداری
سومین روز دوازدهمین رویداد تراکنش ایران، با برگزاری نشستهای تخصصی و بررسی موضوعاتی که از جنبههای مختلف با آینده نظام بانکی و اقتصاد دیجیتال ارتباط دارند، آخرین بخش برنامههای این رویداد را تشکیل داد.
در طول این سه روز، موضوعاتی همچون تحول دیجیتال در بانکها، توسعه بانکداری اجتماعی، تأمین مالی زنجیرهای، نقش پلتفرمها در اقتصاد، استفاده از هوش مصنوعی در خدمات مالی و ظرفیت کسبوکارهای فناوریمحور برای توسعه خدمات بانکی مورد بحث و تبادل نظر قرار گرفت.
این رویداد با مدیریت و راهبری دکتر محمدمراد بیات، مدیرعامل مرکز فابا و دبیرکل رویداد تراکنش ایران، برگزار شد و در سومین روز با برگزاری مراسم اختتامیه به پایان رسید.
پایان دوازدهمین رویداد تراکنش ایران در شرایطی رقم خورد که مباحث مطرحشده در نشستهای تخصصی آن، بار دیگر ضرورت همکاری نزدیکتر نظام بانکی با شرکتهای فناوری مالی، توسعه زیرساختهای هوشمند و طراحی ابزارهای متناسب با نیاز واقعی بنگاههای اقتصادی را برجسته کرد.
خبرنگار مهسا جلوه
منبع خبر: جمهور


